更新日
ノンバンクのビジネスローンとは?銀行で融資を断られた会社の資金調達方法とおすすめの選び方


.webp)
.webp)
| 執筆者氏名 | 「お金のトリセツ」編集部 |
|---|---|
| 所属 | セゾンファンデックス |
目次
- まず確認|銀行以外の資金調達も検討したい会社の特徴
- ノンバンクのビジネスローンとは
- 銀行融資・ノンバンク・ファクタリング・ABLの徹底比較
- 状況別|検討すべき資金調達方法
- 銀行で断られやすい会社の特徴と、その対策
- ノンバンクの主要な資金調達方法を比較
- 無担保ビジネスローンのメリット・デメリット
- 銀行で断られた会社は「無担保ローン」より「担保活用」を先に考えたい
- 不動産を保有している会社は、資金調達の選択肢が大きく広がる
- 不動産担保ローンでよくある相談ケース|銀行で断られた会社でも相談できる例
- リスケ中にノンバンクを使うときの注意点
- 税金支払い資金を確保したい場合
- 受注済み案件は資金調達に活用できる
- 補助金・販売用不動産など、限定的なケースで使える手段
- 資金調達で失敗する会社に共通する3つのパターン
- ノンバンクでも借りられないケース
- あなたの会社に向いている資金調達方法を診断する
- よくある質問
- まとめ|ノンバンクのビジネスローンは「自社の資産をどう活かすか」で選ぶ
「ノンバンク ビジネスローン」と検索している経営者の多くは、単に商品名を知りたいわけではありません。本当に知りたいのは、「銀行融資が難しい状況でも、まだ資金調達の方法はあるのか」ということではないでしょうか。
ノンバンクの資金調達と一口に言っても、選択肢は無担保ビジネスローンだけではありません。不動産を保有しているなら不動産担保ローンやリースバック、売掛債権や在庫などの流動資産があるならABL、受注済み案件があるなら注文書担保融資(POファイナンス)など、活用できる資産や権利によって選択肢は変わります。
この記事では、「自社の状況でどこに相談できるか」という判断基準を中心に解説します。
まず確認|銀行以外の資金調達も検討したい会社の特徴
以下に当てはまる場合、銀行融資だけでなく、ノンバンク系の資金調達も現実的な選択肢になります。
- 銀行融資を断られた(または断られそう)
- 直近1〜2期が赤字決算
- 債務超過の状態にある
- 創業1〜2期目で業歴が浅い
- 税金・社会保険料の支払いが遅れている
- リスケジュール(返済条件変更)中
- 不動産を保有している
- 早急に資金調達したい(1週間以内など)
1つでも当てはまる場合、銀行融資だけにこだわらず、ノンバンク系の選択肢も早めに比較検討した方がよいでしょう。
ノンバンクのビジネスローンとは
ノンバンクとは、銀行のように預金業務を行わず、主に融資業務を行う金融機関の総称です。消費者金融や信販会社、商工ローン、不動産担保専門金融機関などが含まれます。
ビジネスローンとは、企業や個人事業主が事業資金を調達するための金融商品です。
この2つを組み合わせた「ノンバンクのビジネスローン」は、銀行融資が難しい会社でも資金調達できる可能性がある商品として位置づけられます。
銀行融資との根本的な違い
銀行は、融資審査において「財務の健全性」を重視します。決算書の内容が中心です。一方ノンバンクは、会社の信用力だけでなく、担保資産や事業の実態、返済原資の見込みなども加味して審査することがあります。
そのため、決算書の数字が良くない会社でも相談できる可能性があります。
銀行融資・ノンバンク・ファクタリング・ABLの徹底比較
どの資金調達手段が自社に合うかを判断するために、主な選択肢を整理します。
| 資金調達方法 | 審査の難易度 | スピード | 担保 | 向いているケース |
| 銀行融資 | 厳しい | 遅い(数週間〜) | 不要〜必要 | 業績が安定している |
| 信用保証協会付融資 | やや厳しい | 遅い | 不要〜 | 中小企業全般 |
| 無担保ビジネスローン(ノンバンク) | やや柔軟 | 早い(最短即日) | 不要 | 急ぎ・少額 |
| 不動産担保ローン(ノンバンク) | 柔軟 | 中速(最短1週間〜) | 必要 | 不動産保有・高額・赤字 |
| ファクタリング | 売掛先次第 | 最速(最短即日) | 不要 | 売掛金がある |
| ABL | 中程度 | 中速 | 必要 | 売掛金等がある |
| POファイナンス | 中程度 | 中速 | 不要 | 受注済み案件がある |
| リースバック | 不動産次第 | 中速 | 必要 | 手放さずに現金化したい |
ポイントは「借りられるか」だけでなく「返せるか」でも選ぶこと。無担保ビジネスローンは最短即日で借りられますが、金利が高く・返済期間が短い傾向があります。月々の返済額が重くなることもあるため、返済シミュレーションは必ず確認してください。
状況別|検討すべき資金調達方法
| 状況 | まず検討したい方法 |
| 銀行で断られた | 不動産担保ローン/無担保ノンバンクローン |
| 赤字決算 | 不動産担保ローン |
| 債務超過 | 不動産担保ローン |
| リスケジュール中 | 不動産担保ローン・担保活用 |
| 税金・社会保険料の支払いが必要 | 不動産担保ローン |
| 今日〜来週中に資金が必要 | 無担保ノンバンクローン |
| 売掛債権・在庫などの流動資産がある | ABL/ファクタリング |
| まとまった資金が必要 | 不動産担保ローン/ABL/POファイナンス |
| 受注済み案件がある | POファイナンス |
| 補助金交付決定済み | 補助金つなぎ融資 |
| 事業所を手放したくない | リースバック |
| 廃業・事業整理を検討中 | 売却前提ローン |
銀行で断られやすい会社の特徴と、その対策
銀行融資を断られる会社には、共通した特徴があります。自社の状況を確認してみましょう。
特徴① 2期連続の赤字決算
銀行は将来の返済能力を重視します。赤字が続いていると「今後も返済原資を生み出せるか」が問われます。
赤字の理由が説明できる場合は状況が変わります。一時的な設備投資や先行投資による赤字であれば、今後の収益改善計画を説明することで審査が通ることもあります。一方、売上減少が続いており改善見込みが見えない場合は、銀行ではなくノンバンクや別の資金調達手段を優先して検討すべきです。
特徴② 債務超過
債務超過とは、会社の負債が資産を上回っている状態です。例えば資産5,000万円・負債7,000万円の場合、純資産はマイナス2,000万円。銀行は安全性が低いと判断しやすくなります。
ただし、債務超過=即アウトではありません。不動産などの担保資産がある、利益改善傾向にある、事業継続性が高いといった要素が評価されるケースもあります。債務超過でも不動産担保ローンを活用できる可能性があります。
特徴③ 税金・社会保険料の滞納
銀行は税金滞納を非常に重く見ます。本来最優先で支払うべき債務が払えていない状況は、「資金繰りがかなり厳しい」と判断されるためです。
税金滞納がある場合でも、資産状況や今後の入金予定によっては相談できる窓口があります。まず「税金の支払い資金の確保」という目的を明確にして相談することが重要です。
特徴④ 創業1〜2期目
業歴が浅いと決算実績が少なく、銀行が融資を判断するための情報が限られます。日本政策金融公庫の創業融資制度を検討しつつ、ノンバンク系でも業歴1年以上を対象とした商品があります。
特徴⑤ リスケジュール中
既存の銀行融資の返済条件変更(リスケ)を行っている会社への新規融資は、銀行では極めて難しくなります。しかし、このような状況だからこそ、資金調達の考え方を変えることが重要です。不動産を保有していれば担保評価で相談できるケースがあります。
ノンバンクの主要な資金調達方法を比較
「ノンバンクのビジネスローン」と一口に言っても、無担保ローンだけでなく、不動産担保ローン、ABL、POファイナンスなど複数の資金調達方法があります。
| 項目 | 無担保ローン | 不動産担保ローン | ABL | POファイナンス |
| 資金化対象 | 信用 | 不動産 | 売掛債権等 | 注文書 |
| 融資額 | △ | ◎ | ○ | ○ |
| スピード | ◎ | ○ | ○ | ○ |
| 赤字企業 | △ | ◎ | ○ | ○ |
| リスケ中 | △ | ◎ | ○ | ○ |
無担保ビジネスローンのメリット・デメリット
無担保ビジネスローンは、不動産などの担保を用意せずに事業資金を調達できるため、急ぎの資金需要や比較的少額の借り入れに向いています。
一方で、不動産担保ローンなどと比べると金利が高く、返済期間も短くなりやすいため、「借りられるか」だけでなく、借りた後の返済負担まで考えて利用することが重要です。
ここでは、無担保ビジネスローンの主なメリットとデメリットを整理します。
無担保ビジネスローンのメリット
無担保ビジネスローンのメリットは、担保を用意する必要がなく、比較的スピーディーに資金調達を検討できることです。特に、担保となる資産を持っていない会社や、少額の事業資金を早めに確保したい場合に利用しやすい資金調達方法です。
主なメリットを見ていきましょう。
即日融資に対応する商品がある
担保評価の手続きが不要なため、審査から融資実行までのスピードが早い商品があります。最短即日で資金調達できる商品も存在します。「給与支払いまで数日しかない」「税金の納付期限が迫っている」など、時間に余裕がない場合でも検討しやすいことがメリットです。
担保・保証人なしで申し込める
不動産や連帯保証人を用意できない会社でも申し込める点は、無担保ビジネスローン固有の特徴です。担保となる資産を持たない会社や個人事業主にとって、資金調達の選択肢の一つになります。
少額資金を調達しやすい
無担保ビジネスローンは、数十万〜数百万円規模の少額資金調達に向いています。不動産担保ローンでは不動産の評価や契約手続きなどが必要になるため、必要額が比較的小さい場合には、無担保ビジネスローンの方が手続きを進めやすいことがあります。
法人は総量規制の対象外、個人事業主は例外貸付の対象になりうる
法人名義での借り入れには、原則として「年収の3分の1まで」という総量規制は適用されません。個人事業主が個人として借り入れる場合は総量規制の対象になりますが、事業資金としての借り入れは「例外貸付」に該当する場合があり、事業計画書・収支計画書などの提出が必要になることがあります。
無担保ビジネスローンのデメリット
無担保で利用でき、資金調達までのスピードも比較的早い一方で、無担保ビジネスローンには注意すべき点もあります。特に、金利や返済期間によっては毎月の返済負担が大きくなるため、資金繰りが厳しい会社ほど慎重な判断が必要です。
金利が高い傾向がある
銀行融資や不動産担保ローンと比べると、無担保ビジネスローンは金利が高い傾向があります。年率10〜18%程度が一般的で、借入額が大きくなったり返済期間が長くなったりすると支払う利息の総額も増えるため、適用金利だけでなく、最終的な返済総額まで確認することが重要です。
融資額に限界がある
無担保ビジネスローンは、数百万円程度が上限になるケースが多く、まとまった資金調達には向かない場合があります。設備投資・事業再建・高額な納税資金など、大きな資金ニーズがある場合は、不動産など活用できる資産がないかも含めて他の資金調達方法と比較した方がよいでしょう。
月々の返済負担が重くなりやすい
無担保ビジネスローンは金利が比較的高いうえ、返済期間が短いこともあるため、月々の返済額が大きくなることがあります。すでに資金繰りが厳しい状況で新たな返済負担が加わると、キャッシュフローをさらに圧迫する可能性があります。融資を受ける前に毎月の返済シミュレーションを確認しておくことが重要です。
今後の銀行融資に影響する可能性がある
ノンバンクからの借入状況は、その後に銀行融資を申し込む際の審査材料の一つになる可能性があります。そのため、「すぐに借りられるから」という理由だけで利用するのではなく、借入目的や返済計画を明確にしたうえで利用を判断することが大切です。
銀行で断られた会社は「無担保ローン」より「担保活用」を先に考えたい
ノンバンクのビジネスローンというと、担保不要で手軽に借りられる無担保ビジネスローンをイメージする方が少なくありません。しかし、次のような状況の会社には、無担保ローンよりも不動産担保ローンの方が現実的な選択肢になることがあります。
- 赤字決算が続いている
- 債務超過の状態にある
- リスケジュール中で銀行の新規融資が難しい
- 税金・社会保険料の支払い資金を確保したい
理由はシンプルです。無担保ローンは「会社の信用力」が審査の中心になります。上記のような状況では、そもそも審査を通過しにくいケースがあります。一方、不動産担保ローンは「担保不動産の価値」も審査の対象に加わります。決算内容が厳しくても、担保となる不動産に十分な価値があれば、資金調達できる可能性が生まれます。
まず自社が不動産を保有しているかどうかを確認し、保有している場合は不動産担保ローンを先に検討する。この順序が、銀行で断られた会社にとって合理的な進め方です。不動産を保有していない場合や、担保余力が十分でない場合に、無担保ビジネスローンが選択肢として浮上します。
次章では、不動産を保有している会社が具体的にどのような形で資金調達を検討できるのかを詳しく解説します。
不動産を活用した資金調達を検討している方へ
銀行融資が難しい場合でも、不動産を保有していれば資金調達できる可能性があります。赤字決算・債務超過・リスケ中・税金支払い資金などでお悩みの方は、事業者向け不動産担保ローンの詳細をご確認ください。
不動産を保有している会社は、資金調達の選択肢が大きく広がる
銀行融資を断られた会社でも、不動産を保有している場合は、資金調達の選択肢が広がる可能性があります。銀行は「会社」を見ますが、不動産担保ローンは「会社+不動産」を見るからです。
銀行の審査では、決算書・財務状況・業歴・キャッシュフローが中心です。赤字・債務超過・リスケ中といった会社は、財務の観点からはじかれやすくなります。一方、不動産担保ローンは担保となる不動産の価値も審査の対象に加わります。たとえ決算内容が厳しくても、担保不動産に十分な価値があれば、融資実行できる可能性が生まれます。
銀行は返済能力や財務の健全性を重視して融資可否を判断しますが、不動産担保ローンは「万が一返済できなくなっても、担保不動産から回収できる」という視点も加味して融資を判断します。この審査の考え方の違いが、銀行で断られた会社でも相談できる余地を生んでいます。
対象になりえる不動産の種類
担保として活用できる不動産には、次のようなものが含まれます。
- 本社ビル・事務所(自社所有のもの)
- 工場・倉庫
- 収益不動産(賃貸中の物件)
- 遊休地・未利用の土地建物
- 代表者個人名義の不動産(法人の借入でも活用できる場合がある)
重要なのは、すべての不動産が必ずしも担保として評価されるわけではない点です。立地・築年数・権利関係・担保余力(既存ローン残高との差額)によって評価額は変わります。まずは現在の不動産状況を整理して相談することが第一歩です。
不動産担保ローンの3つの活用パターン
パターン①:不動産担保ローン(借入型)
不動産を担保に融資を受けるもっとも基本的な形です。返済しながら事業を継続します。融資額・金利・返済期間は担保評価によって決まります。赤字・債務超過の会社でも相談できる場合があります。
パターン②:リースバック(売却+賃借型)
不動産を売却して資金を得ながら、そのまま賃借して使い続ける方法です。「売却したくないが、資金が必要」という場合でも、事業所・工場を手放さずに現金化できます。売却による一括の資金調達ができるため、大きな資金需要にも対応できます。一方で、売却後は毎月の賃料が発生するため、資金繰りへの影響を事前にシミュレーションする必要があります。
事業所・工場を使い続けながら資金化したい方へ
事業所や工場を使い続けながら資金化を検討している方は、リースバックも選択肢の一つです。
パターン③:売却前提ローン(廃業・事業整理を見据えた場合)
事業の継続が難しく、廃業や事業整理を視野に入れている場合でも、不動産を活用した資金調達が可能なケースがあります。不動産の売却を前提に、その間の運転資金を確保するための融資です。廃業を検討している場合も、早い段階で相談することで選択肢が広がります。
「月々の返済額」が資金繰りの決め手になる
無担保ビジネスローンと不動産担保ローンの最大の違いは、月々の返済負担です。
| 条件 | 月々返済額(目安) |
| 無担保ビジネスローン:1,000万円・金利15%・3年返済 | 約34.7万円/月 |
| 不動産担保ローン:1,000万円・金利7%・10年返済 | 約11.6万円/月 |
金利と返済期間の違いだけで、月々の負担が3倍近く変わることがあります。資金繰りが厳しい時期に「毎月いくら返せるか」は非常に重要な視点です。不動産を保有している会社は、まず不動産担保ローンの利用可否を確認しておくとよいでしょう。
赤字決算・リスケ中でも相談できる場合があります
不動産担保ローンは、決算内容だけでなく担保不動産の価値も評価対象になります。銀行で追加融資が難しい場合でも、保有不動産を活用することで資金調達できる可能性があります。
不動産担保ローンでよくある相談ケース|銀行で断られた会社でも相談できる例
「状況はわかった。でも、うちみたいな会社でも本当に借りられるのか?」
そう思っている方のために、不動産担保ローンで実際に多い相談パターンを一般化してご紹介します。
ケース①|銀行から追加融資を断られた建設会社
状況: 売上は維持できているが、資材高騰の影響で利益が圧迫され、直近2期が赤字決算。メインバンクに追加融資を申し込んだが、「現状では難しい」と断られた。数か月後に大型案件の入金予定があるが、それまでの資金繰りをどうするか悩んでいた。
活用した手段: 本社近くに自社所有の倉庫があったため、不動産担保ローンを活用。担保評価が出て、入金予定の数か月分をつなぐ運転資金を調達できた。
ポイント: 赤字でも「入金予定が明確」かつ「担保不動産がある」場合は相談できる可能性がある。銀行に断られた後すぐに動いたことで、資金ショートを回避できた。
ケース②|消費税・法人税の納付資金が不足した運送会社
状況: 燃料費の高騰と売上減少が重なり、決算は2期連続赤字。法人税と消費税の納付期限が迫っているが、手元資金では足りない。銀行への相談は「税金滞納になると審査に影響する」と懸念して躊躇していた。
活用した手段: 代表者個人名義の自宅不動産を担保に、法人の税金支払い資金を確保。差押えが入る前に対応できた。
ポイント: 個人名義の不動産でも、法人の借入に活用できる場合がある。税金滞納・差押えが入る前に動くことが重要。滞納が長引くほど選択肢は狭まる。
ケース③|リスケ中で新たな資金調達が必要だった不動産会社
状況: 売上減少でメインバンクにリスケを申請し、月々の返済を猶予してもらっていた。しかし事業立て直しのための先行投資資金が必要になり、銀行への新規融資申請は難しい状況。
活用した手段: 保有する賃貸物件の担保余力(物件価値と既存ローン残高の差額)を活用し、不動産担保ローンで資金を調達。銀行のリスケは継続したまま、立て直し資金を確保できた。
ポイント: リスケ中でも不動産担保ローンを利用できる場合がある。ただし、ノンバンク借入と銀行リスケの組み合わせは財務的に複雑になるため、専門家への相談も並行して行うことが重要。
ケース④|赤字決算が続く製造業の設備投資資金
状況: 受注は継続しているが、老朽化した機械設備の更新が必要。銀行に設備投資資金の融資を申し込んだが、赤字決算を理由に断られた。設備を更新しないと品質維持が難しく、取引先への影響も懸念していた。
活用した手段: 工場建物を担保に不動産担保ローンを活用し、設備更新資金を調達。受注継続・品質維持につながった。
ポイント: 「赤字だから設備投資できない」は必ずしも正しくない。担保となる不動産があれば、事業継続に必要な設備投資資金を調達できるケースがある。
リスケ中にノンバンクを使うときの注意点
「リスケ中だから何もできない」と考えている経営者は少なくありません。しかし、必ずしもそうではありません。
銀行のリスケジュールとは、月々の返済額を一時的に減らす(または返済を猶予する)措置です。銀行との関係が変わることで、確かに新規融資は難しくなります。しかし、次のような状況であれば選択肢が残っています。
- 不動産を保有している → 不動産の担保価値を評価してくれる金融機関に相談できる
- 売掛金がある → ファクタリングや売掛債権を活用した資金調達が可能
- 今後の入金予定が明確 → 返済原資の見通しがあれば、一部のノンバンクは相談に応じる
ノンバンク融資を受ける場合でも、銀行返済をどう扱うかは慎重に整理する必要があります。既存のリスケジュール条件や返済計画との整合性を確認し、必要に応じて税理士や中小企業診断士などの専門家にも相談しましょう。
税金支払い資金を確保したい場合
法人税・消費税・固定資産税・社会保険料は、事業継続に不可欠な支払いです。特に消費税は利益がなくても発生するため、資金繰りを圧迫しやすい項目です。支払いが遅れると延滞税の加算、督促、最悪の場合は差押えに至るリスクもあります。「税金だから後回し」は危険です。
資金調達の選択肢として:
- 不動産を保有している場合 → 不動産担保ローンを検討
- 不動産を保有していない場合 → 無担保ノンバンクローンを含めて比較。ただし金利と返済期間に注意
早め早めに動くことが、選択肢を広げる最大のポイントです。
売掛金がある会社は「借りる」以外の方法も検討する
資金調達と聞くと融資をイメージしがちですが、売掛金がある会社には「借りない」資金調達の選択肢があります。
たとえば1,000万円の売掛金が2か月後に入金予定だとします。この場合、会社には実質的に資産があります。ただし現金化されていないだけです。ファクタリングとは、この売掛債権を売掛先への請求権ごと売却することで、早期に現金化する仕組みです。融資ではないため、決算内容や担保に関わらず利用できる場合があります。審査の中心は「売掛先の信用力」です。
手数料が発生しますが、急ぎで資金が必要な場合や、借入での資金調達が難しい場合に有効な選択肢です。ただし、手数料や契約条件は業者によって大きく異なるため、複数社を比較したうえで、売掛先への通知の有無(2社間・3社間の違い)や償還請求権の有無も必ず確認しましょう。
売掛債権や在庫などを活用した融資を検討している方へ
売掛債権だけでなく、在庫や機械設備などの流動資産を活用して資金調達できる場合があります。
受注済み案件は資金調達に活用できる
建設業や製造業では「受注は取れたが、先行する仕入れ・外注費の支払い資金が足りない」というケースがあります。
3,000万円の案件を受注したものの、材料費や外注費の支払いが先行する場合、受注した事実(注文書)を根拠に資金調達できる仕組みがPOファイナンスです。受注があるにもかかわらず資金不足で案件を断ることは非常にもったいない機会損失です。受注残がある会社は、その価値を活用できないか検討してみましょう。
受注済み案件の先行資金を確保したい方へ
補助金・販売用不動産など、限定的なケースで使える手段
補助金入金までの資金繰りはどうする?
補助金は交付決定後すぐに入金されるとは限りません。実際には、事業実施後の実績報告や審査を経てから入金されるため、補助金が入るまでの間に仕入れ費用・設備費・外注費などを先に支払う必要があるケースがあります。補助金を活用した事業に着手したいものの、入金までの資金繰りに不安がある場合は、補助金つなぎ融資も選択肢になります。
補助金の入金前に必要な資金を確保したい方へ
販売用不動産の仕入れ資金を確保する方法
宅地建物取引業免許を持つ法人で、販売用不動産の購入資金を調達したい場合は、プロジェクト融資も選択肢になります。仕入れから販売までの計画が明確な場合、販売用不動産の購入資金として活用できる可能性があります。
販売用不動産の仕入れ資金を調達したい宅建業者の方へ
資金調達で失敗する会社に共通する3つのパターン
パターン① ギリギリまで動かない
最も多い失敗です。現金残高が底をつく直前に相談すると、選べる手段が大幅に減ります。早めに相談することで、選択肢が広がり、有利な条件で資金調達できる可能性が高まります。
パターン② 銀行融資だけにこだわる
銀行融資は金利が低く有利ですが、すべての状況で選択肢になるわけではありません。銀行に断られた後は、不動産担保ローン、ABL、POファイナンス、リースバックなど、自社が保有する資産や権利を活用できる方法を検討する順序が現実的です。
パターン③ 「いくら借りられるか」だけを考える
本当に重要なのは「毎月いくら返せるか」です。借入額だけで判断すると、返済が重くなって資金繰りがさらに悪化するリスクがあります。融資を受ける前に返済シミュレーションを必ず確認してください。
ノンバンクでも借りられないケース
ノンバンクでも、以下のような状況では融資が難しくなります。
- 資金使途が不明確: 何のために使うか説明できない
- 返済原資がない: 今後どこから返済するか見通しが立たない
- 延滞中: 現在の借入の返済が滞っている
- 税金の差押えが入っている: 資産に対して差押えが実行されている状態
このような場合は、追加の借入だけで解決しようとせず、まず資金使途や返済計画、納税状況を整理し、資金繰りの抜本的な改善を検討することが重要です。必要に応じて、税理士や弁護士などの専門家にも相談しましょう。
あなたの会社に向いている資金調達方法を診断する
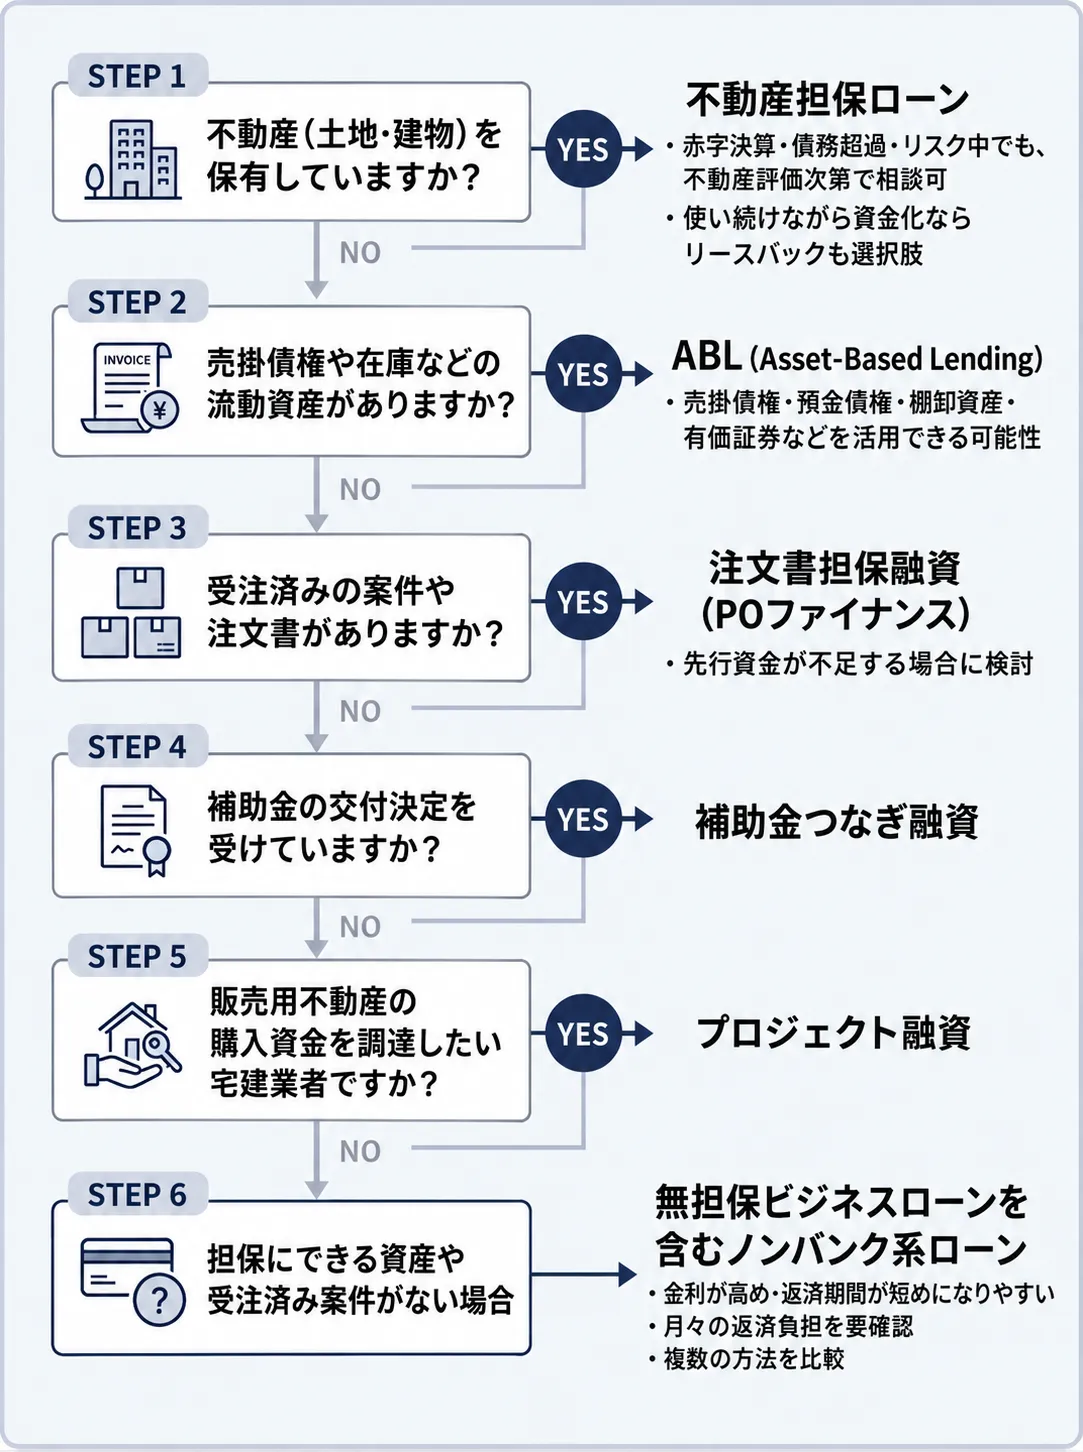
「結局、自社にはどの資金調達方法が合っているのだろうか?」まずは以下のフローで方向性を確認してみましょう。
STEP 1:不動産(土地・建物)を保有していますか?
→ YES:不動産担保ローンが有力な選択肢です。赤字決算・債務超過・リスケ中でも、担保不動産の評価によっては相談できる場合があります。また、事業所・工場・店舗などを使い続けながら資金化したい場合は、リースバックも選択肢になります。
→ NO:STEP 2へ
STEP 2:売掛債権や在庫などの流動資産がありますか?
→ YES:ABLが選択肢になります。売掛債権、預金債権、棚卸資産、有価証券など、保有する流動資産を担保として活用できる可能性があります。
→ NO:STEP 3へ
STEP 3:受注済みの案件や注文書がありますか?
→ YES:注文書担保融資(POファイナンス)が選択肢になります。受注は決まっているものの先行資金が不足している場合に検討できます。
→ NO:STEP 4へ
STEP 4:補助金の交付決定を受けていますか?
→ YES:補助金つなぎ融資が選択肢になります。
→ NO:STEP 5へ
STEP 5:販売用不動産の購入資金を調達したい宅建業者ですか?
→ YES:プロジェクト融資が選択肢になります。
→ NO:STEP 6へ
STEP 6:担保にできる資産や受注済み案件がない場合
無担保ビジネスローンを含むノンバンク系ローンが選択肢になることがあります。ただし、金利が高く返済期間が短くなりやすいため、月々の返済負担を必ず確認する必要があります。活用できる資産や権利がないかを整理したうえで、複数の方法を比較することが大切です。
-
この診断はあくまで目安です。実際には複数の手段を組み合わせるケースもあり、保有資産の状況、借入残高、事業の見通しによって最適な選択肢は変わります。
よくある質問
Q:赤字決算でも融資を受けられますか?
A:赤字だから即座に否決されるわけではありません。赤字の原因と今後の改善見込み、担保資産の有無などを総合的に判断されます。特に不動産担保ローンは、決算内容よりも担保評価を重視するため、赤字でも相談できる可能性があります。
Q:税金が滞納中でも相談できますか?
A:商品や会社の状況によって異なります。差押えが入っていない段階であれば、相談できる窓口があります。滞納税額と保有資産のバランスを整理したうえで相談することをおすすめします。滞納が長引くほど選択肢は狭まるため、早めの行動が重要です。
Q:銀行で断られたら資金調達はもう無理ですか?
A:いいえ。銀行とノンバンクでは審査の考え方が根本的に異なります。また融資以外にも、売掛金のファクタリングや不動産のリースバックなど、資産を活用した資金調達手段があります。銀行でNGが出ても選択肢がなくなったわけではありません。
Q:創業1期目でも借りられますか?
A:業歴が浅い場合、無担保ビジネスローンは審査が厳しくなる傾向があります。まず日本政策金融公庫の創業融資制度を検討することをおすすめします。不動産を保有している場合は、不動産担保ローンの相談も選択肢になります。
Q:リスケ中でも相談できますか?
A:リスケ中でも不動産担保ローンなど、一部のノンバンクでは相談できる場合があります。ただし、既存のリスケジュール条件や返済計画との整合性を確認する必要があるため、税理士や中小企業診断士などの専門家への相談も並行して検討することをおすすめします。
Q:個人名義の不動産でも法人の資金調達に使えますか?
A:代表者個人名義の不動産を法人の借入担保として活用できる場合があります。ただし、名義・権利関係・担保余力の確認が必要です。まずは保有不動産の状況を整理して相談することをおすすめします。
Q:売掛債権しか資産がありません。資金調達できますか?
A:売掛債権を保有している場合は、ABLを活用できる可能性があります。売掛債権のほか、預金債権、棚卸資産、有価証券などの流動資産を担保として利用できる場合もあります。
Q:受注済み案件はありますが、着手前の資金が足りません。
A:注文書がある場合は、POファイナンスが選択肢になります。受注は決まっているものの、仕入れ費用・外注費・人件費などの先行資金が不足している場合は、注文書を根拠に資金調達を検討できる可能性があります。
Q:補助金の交付決定後、入金までの資金繰りに困っています。
A:補助金は交付決定後すぐに入金されるとは限らないため、入金までのつなぎ資金が必要になることがあります。補助金交付決定済みであれば、補助金つなぎ融資を検討できる場合があります。
Q:販売用不動産の購入資金を調達したい場合はどうすればよいですか?
A:宅地建物取引業免許を持つ法人が販売用不動産を購入する場合は、プロジェクト融資を検討できる可能性があります。仕入れから販売までの計画が明確な場合に活用できる場合があります。
まとめ|ノンバンクのビジネスローンは「自社の資産をどう活かすか」で選ぶ
銀行融資が難しい状況でも、まだ資金調達の方法はあります。
ノンバンクの資金調達と一口に言っても、選択肢は無担保ビジネスローンだけではありません。不動産を保有しているなら不動産担保ローンやリースバック、売掛債権や在庫などの流動資産があるならABL、受注済み案件があるなら注文書担保融資(POファイナンス)、補助金交付決定済みなら補助金つなぎ融資など、活用できる資産や権利によって選択肢は変わります。
銀行融資が難しい場合でも、まずは「何を担保・裏付けに資金調達できるか」を整理することが重要です。決算内容だけを見るのではなく、不動産、売掛債権、受注済み案件、補助金の交付決定など、自社が持っている資産や権利を洗い出すことで、資金調達の可能性が広がる場合があります。
特に不動産を保有している会社にとって、その不動産は「最後の切り札」ではなく、早い段階で確認しておきたい重要な資産です。赤字決算、債務超過、リスケ中、税金支払い資金の不足といった状況でも、担保評価によっては相談できる場合があります。
銀行に断られたからといって、すぐに資金調達の可能性がなくなるわけではありません。まずは自社の状況と保有資産を整理し、利用できる選択肢を確認することから始めてみましょう。