更新日
リ・バース60とは?リバースモーゲージやリースバックと比較しながら解説


豊かな老後を過ごすために住み替えやリフォームを検討する際、充分な収入がなければ金融機関からローンを組むのは難しいですよね。そんな高齢者でもリフォームなどの資金調達を可能にするのが「リ・バース60」です。今回はリ・バース60の概要や使い道について、似たような仕組みであるリバースモーゲージやリースバックとも比較しながら解説します。
リ・バース60とは?
リ・バース60とは、住宅金融支援機構の住宅融資保険などを活用し、民間金融機関が提供するリバースモーゲージ型住宅ローンです。原則として満60歳以上の方を対象としていますが、満50歳以上60歳未満の方も利用できる場合があります。
自宅を担保にしてまとまった資金を借り入れ、生きているうちは毎月利息のみを返済します。そして、元本は契約者がなくなった時に担保として提供している自宅を売却し、売却代金で一括返済する点がリ・バース60の大きな特徴です。
融資を受けても自宅に住み続けられる点が魅力となっていますが、資金使途が住宅に関する費用に限定される点に注意が必要です。住宅に関する費用とは、「住宅の購入」「住宅の建築」「住宅のリフォーム」のほか、以下のものが対象です。
・住宅ローンの借り換え
・サービス付きの高齢者住宅への入居に関する一時金
・子ども世帯などが居住する住宅を購入するための資金の借り入れ
また、リ・バース60のメリット、デメリットは以下のとおりです。
(1)メリット
・まとまった資金を借り入れられるにもかかわらず、毎月の返済は利息分のみのため、家計に対する返済負担を少なくできる。
・元金は契約者が亡くなった時に自宅を売却して返済する方法以外に、相続人が一括して返済する方法もあり、売却せずに自宅を残すこともできる。
・元金返済時に自宅を売却したが、自宅の資産価値が下がっており、売買代金が元金よりも少なかった場合、その差分の返済方法としてリコース型とノンリコース型が用意されている。
リコース型:相続人が返済する必要あり
ノンリコース型:相続人は差分の返済が不要
・満60歳からの借り入れが可能。
(2)デメリット
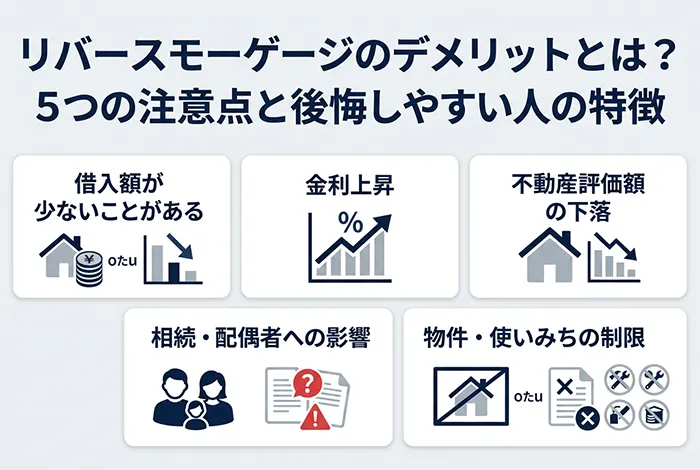
・借入限度額は原則として担保評価額の50%または60%で、1億2,000万円以下かつ所要資金以内です。満60歳以上で担保となる住宅が長期優良住宅の場合は55%または65%となります。満50歳以上60歳未満の方も利用できますが、この場合の融資限度額は担保評価額の30%です。
・金利タイプには、変動金利タイプ・固定金利期間選択タイプと全期間固定金利タイプがあります。取扱う金利タイプや金利などは金融機関によって異なります。変動金利タイプなどでは、金利の見直しによって毎月の支払額が増える可能性があります。
・融資額を自由に使えるわけではなく、資金使途に制限が設けられている
リ・バース60の利用事例
リ・バース60には、以下のような使い道があります。ご自身がこれから考えている使い道に近いものがあれば、参考にしてください。
(1)古くなった自宅のリフォーム資金としての借り入れ
一般的な住宅ローンは、申込条件に年齢制限が設けられています。多くの金融機関が70歳前後に設定しており、高齢になると銀行から融資を受けること自体が難しくなります。
リ・バース60は原則として満60歳以上の方を対象としており、高齢になってから住宅資金が必要になった場合にも検討できる住宅ローンです。具体的な利用条件は金融機関によって異なります。
収入が年金だけだと、預貯金でリフォームを行った際に、将来的に生活資金が不足する可能性も考えられます。70歳以降でもリフォーム資金を借り入れ、古くなった設備の入れ替えやバリアフリーなどの工事を行える点は安心です。
(2)毎月の住宅ローン支払いを減らすための借り換え
住宅ローンを借り入れた年齢によっては、リタイア後も返済が続くケースがあります。リタイア後は収入が減少することから、毎月のローンの返済が家計の負担になることもあるでしょう。その際にリ・バース60に借り換えることで、毎月の支払いが利息分のみとなり、家計の負担解消にもつながります。
(3)老朽化した自宅の建て替え資金
家の建て替えにはまとまった資金が必要です。しかし、高齢で充分な安定収入がないことを理由に、金融機関から融資を断られることもあります。そのようなときにリ・バース60を利用することでまとまった資金を調達でき、老朽化した自宅の建て替え資金として利用できます。
リ・バース60とリバースモーゲージとの違い
一見似た仕組みにみえる「リ・バース60」と「リバースモーゲージ」ですが、この2つには大きな違いがあります。その違いについて、以下で詳しく解説します。
リバースモーゲージもリ・バース60と同様に、自宅を担保として資金を借り入れ、生きているうちは利息分のみを毎月返済し、亡くなった時に自宅を売却して元本部分を返済します。このように、基本的な仕組みは変わりません。
ただし、リ・バース60と一般的なリバースモーゲージでは、資金使途に違いがあります。
リ・バース60は資金使途が住宅関連に限定されています。一方、リバースモーゲージは商品によって資金使途が異なり、生活費や医療費、介護費など住宅関連以外の用途にも利用できる商品があります。
リ・バース60とリースバックの違い
リ・バース60とリースバックは、どちらも自宅を活用して資金を確保する方法ですが、仕組みが異なります。
リ・バース60は自宅などを担保にした「借入れ」で、資金使途は住宅関連に限定されます。一方、リースバックは自宅を売却した後、賃料を支払うことでそのまま住み続ける仕組みです。売却代金の使いみちは原則として自由です。
リ・バース60では自宅の所有権を維持できる一方、リースバックでは自宅の所有権がリースバック会社へ移ります。また、リ・バース60では毎月原則として利息を支払い、リースバックでは売却後に賃料を支払います。
自宅の所有権を維持しながら住宅関連資金を確保したい場合はリ・バース60、自宅を売却して住宅関連以外にも使える資金を確保したい場合はリースバックなど、それぞれの特徴や費用を比較して検討するとよいでしょう。
おわりに
リ・バース60は、所定の利用条件や審査を満たすことで、自宅などを担保に建て替えやリフォームなどの住宅関連資金を調達できる住宅ローンです。ノンリコース型では、契約者の死亡後に担保物件を売却しても債務が残った場合、相続人はその残債務を返済する必要がありません。
住宅関連以外にも使える資金を確保したい場合や、自宅の所有権を手放してもよい場合には、リースバックも比較対象になります。リースバックでは売却後に賃料の支払いが必要になるため、それぞれの仕組みや費用、毎月の負担を確認したうえで、自分に合った方法を検討しましょう。
〇セゾンのリースバック
セゾンのリースバックでは、ご自宅をセゾンファンデックスが買い取り、売却後は賃貸としてそのまま住み続けることができます。
売却代金の使いみちに制限はなく、生活資金やローン返済など、必要に応じて活用できます。具体的な買取価格や賃料、契約時に必要となる費用などは、査定・相談時にご確認ください。